


Pôle concession: MOMMESSIN Jean-Elie
Gestion des concessions
Electrique, IRVE, Gaz

Publié le
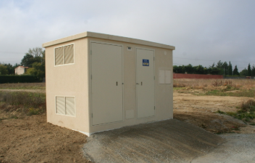
Dans le cadre de la concession d’électricité, dont le SDES est AODE, il est prévu que les impôts comme la taxe foncière applicable aux ouvrages de distribution publique d’électricité, et notamment aux postes de transformation, soient pris en charge par le concessionnaire : Enedis.
Vous êtes une commune (hors régie d’électricité) et vous avez reçu un avis de taxe foncière ? Vérifier les éléments auprès du SDES !
En effet, même lorsque la parcelle occupée par un poste de transformation appartient à la collectivité, la taxe foncière afférente à l’ouvrage est à la charge du concessionnaire Enedis, dans les conditions prévues par la réglementation applicable (Cahier des charges de concession : Article 51 – Impôts, taxes et contributions à retrouver plus en détail ci-après).
Le SDES, invite donc les collectivités à vérifier leur situation fiscale et notamment à s’assurer qu’elles ne s’acquittent pas, à tort, d’une taxe foncière portant sur de petites parcelles, de l’ordre d’une vingtaine de mètres carrés (voire 50 m2), occupées par un poste de transformation du réseau public de distribution d’électricité. Cette vérification pourrait permettre, le cas échéant, d’identifier des situations nécessitant une régularisation auprès des services fiscaux.
Gestion des concessions
Electrique, IRVE, Gaz
Pour toutes interrogations contacter le service concession du SDES, qui vous accompagnera dans les démarches.
Ressources complémentaires :
Barème fiscal propre au bâti du RPD (Réseau Public de Distribution) : https://bofip.impots.gouv.fr/bofip/4106-PGP.html/identifiant=BOI-BAREME-000030-20150812
Les cabines HTA-BT sont concernées par le II.A
Que dit le cahier des charges de concession ?
Article 51 – Impôts, taxes et contributions :
Sans préjudice des dispositions de l’article 52 du présent cahier des charges, le concessionnaire, au titre de chacune de ses missions, s’acquitte de tous impôts, taxes et contributions qui sont ou seront mis à sa charge, de telle sorte que l’autorité concédante ne soit jamais inquiétée à ce sujet.
Sont notamment à la charge du concessionnaire tous les impôts, taxes et contributions liés à l’existence des ouvrages de la concession. Dans le cas où l’autorité concédante, ou l’une de ses collectivités adhérentes, se verrait imposée à ce titre (par exemple pour l’impôt foncier relatif à un poste de transformation), le concessionnaire assumerait la charge correspondante sur simple demande de l’autorité concédante.
Les impôts, taxes et contributions, dont les taxes sur le chiffre d’affaires, incombant légalement au client sont, dans la mesure où le concessionnaire a la charge de leur collecte, répercutés par ce dernier sur le client, en complément des prix hors taxes de l’énergie livrée et des prestations visées au présent cahier des charges.